Ratgeber
Sacheinlage bei der GmbH: Auto, Maschinen oder Unternehmen einbringen
Fachlich geprüft am 14.10.2026 · Redaktion GmbH-Stammkapital.de · Werte gegen Gesetzestext und amtliche Gebührentabellen abgeglichen
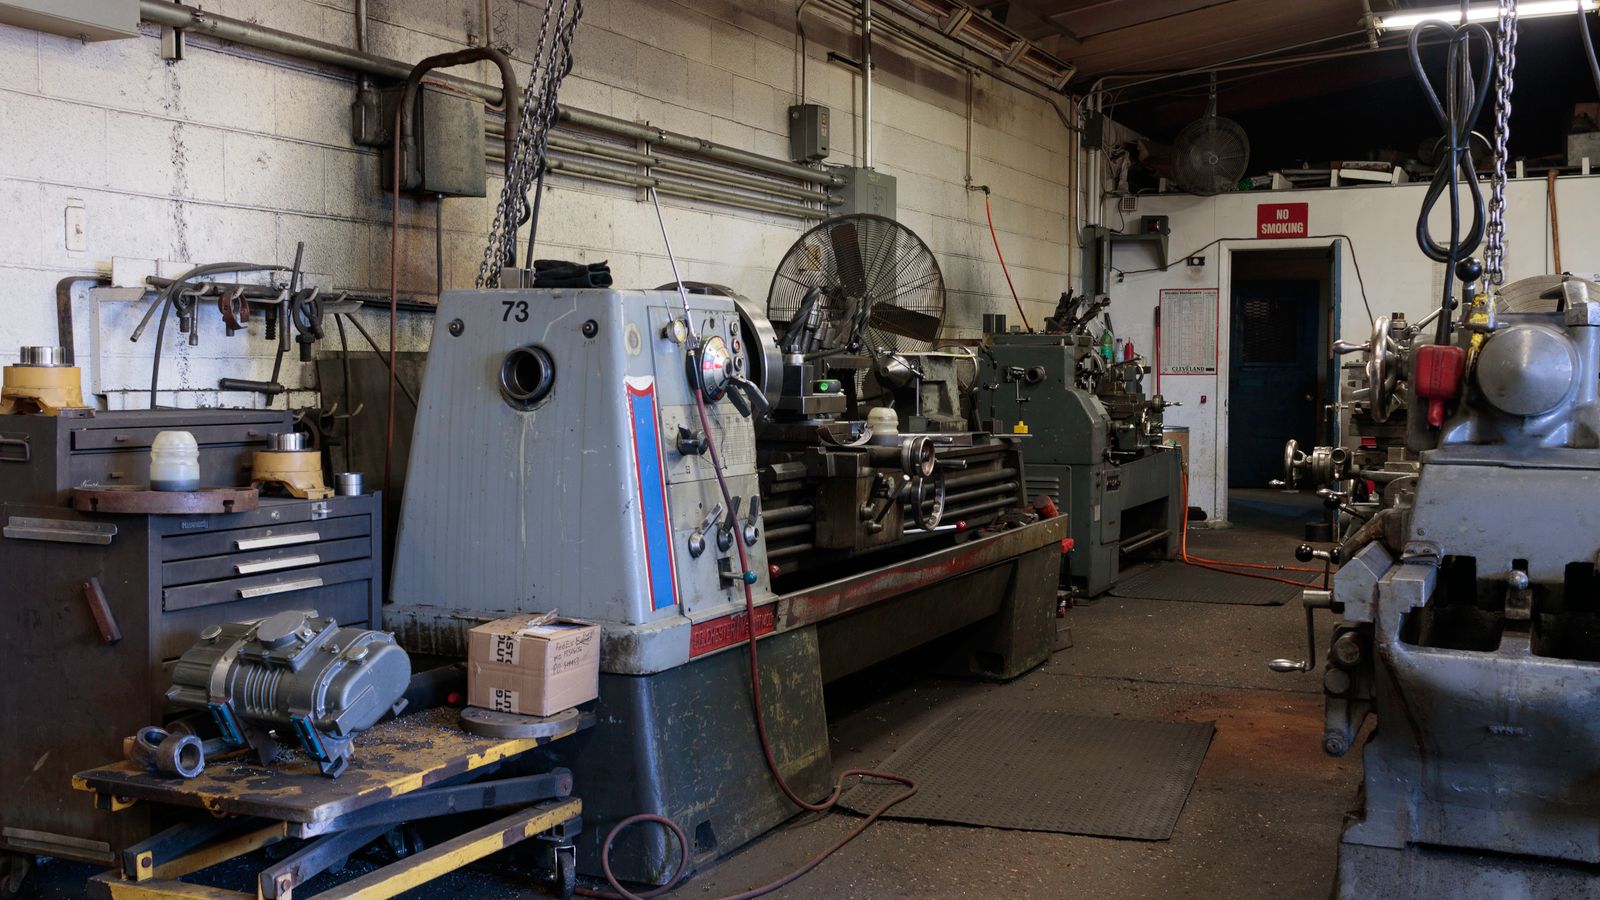
Nicht jeder Gründer hat 25.000 € auf dem Konto, aber viele besitzen Werte, die das Unternehmen ohnehin braucht: ein Fahrzeug, Maschinen, Software oder ein bereits laufendes Einzelunternehmen. Das GmbH-Gesetz erlaubt, solche Vermögensgegenstände als Sacheinlage auf das Stammkapital einzubringen. Dafür gelten strenge Regeln, weil Gläubiger sonst überbewertete Einlagen fürchten müssten. Dieser Ratgeber erklärt Voraussetzungen, Ablauf, Kosten und Risiken.
Was als Sacheinlage taugt
Sacheinlagefähig ist alles, was einen feststellbaren wirtschaftlichen Wert hat und auf die GmbH übertragen werden kann: bewegliche Sachen wie Fahrzeuge, Maschinen, Büroausstattung oder Warenvorräte, Grundstücke, Forderungen gegen Dritte, Patente, Marken und Software sowie ganze Unternehmen oder Beteiligungen. Nicht einlagefähig sind Dienstleistungen, also das Versprechen, für die GmbH zu arbeiten.
Besonders häufig ist die Einbringung eines bestehenden Einzelunternehmens, wenn ein Selbstständiger in die GmbH wechselt. Steuerlich kann das ohne Aufdeckung stiller Reserven geschehen, wenn die Voraussetzungen des § 20 UmwStG vorliegen. Das sollte aber vorab mit einer Steuerberatung geplant werden.
Festsetzung im Gesellschaftsvertrag
Sollen Sacheinlagen geleistet werden, müssen der Gegenstand der Sacheinlage und der Nennbetrag des Geschäftsanteils, auf den sie sich bezieht, im Gesellschaftsvertrag festgesetzt werden (§ 5 Abs. 4 Satz 1 GmbHG). Der Gegenstand ist so genau zu beschreiben, dass er eindeutig bestimmbar ist, bei einem Fahrzeug etwa mit Fahrzeug-Identifizierungsnummer.
Das Musterprotokoll scheidet deshalb aus, denn es erlaubt keine vom Gesetz abweichenden Bestimmungen und sieht nur Bareinlagen vor. Bei der UG sind Sacheinlagen ganz ausgeschlossen (§ 5a Abs. 2 GmbHG). Eine Sachgründung braucht also immer eine individuelle Satzung.
Selbst rechnen
Mit dem Gründungskosten-Rechner rechnest du deinen eigenen Fall mit Rechenweg durch.
Sachgründungsbericht und Bewertung
Die Gesellschafter müssen in einem Sachgründungsbericht die für die Angemessenheit der Leistungen wesentlichen Umstände darlegen. Beim Übergang eines Unternehmens sind die Jahresergebnisse der beiden letzten Geschäftsjahre anzugeben (§ 5 Abs. 4 Satz 2 GmbHG). Der Bericht wird mit der Anmeldung eingereicht, zusammen mit den Verträgen über die Sacheinlage und Unterlagen über den Wert (§ 8 Abs. 1 Nr. 4 und 5).
Wie bewertet wird, schreibt das Gesetz nicht vor. Für Fahrzeuge genügen oft Marktpreisvergleiche oder eine DAT- beziehungsweise Schwacke-Bewertung, für Maschinen Rechnungen und Abschreibungstabellen, für Unternehmen meist ein Gutachten oder eine Bescheinigung der Steuerberatung. Je höher der Wert und je ungewöhnlicher der Gegenstand, desto eher verlangt das Gericht ein externes Gutachten.
Prüfung durch das Registergericht
Das Gericht lehnt die Eintragung ab, wenn Sacheinlagen nicht unwesentlich überbewertet sind (§ 9c Abs. 1 Satz 2 GmbHG). Es prüft also nicht jede Kleinigkeit, aber offensichtliche Überbewertungen. Fehlen Unterlagen, fordert es sie per Zwischenverfügung nach, was die Eintragung verzögert.
Die Sacheinlage muss vor der Anmeldung vollständig bewirkt sein, also so an die Gesellschaft übertragen, dass sie endgültig zur freien Verfügung der Geschäftsführer steht (§ 7 Abs. 3 GmbHG). Bei einem Fahrzeug bedeutet das Übergabe und Einigung über den Eigentumsübergang, bei einem Grundstück die Auflassung und in der Regel eine Vormerkung.
Differenzhaftung bei Überbewertung
Erreicht der Wert der Sacheinlage im Zeitpunkt der Anmeldung nicht den Nennbetrag des Geschäftsanteils, muss der Gesellschafter den Fehlbetrag in Geld nachzahlen (§ 9 Abs. 1 GmbHG). Auf Verschulden kommt es nicht an, der Anspruch verjährt erst zehn Jahre nach der Eintragung. In der Insolvenz prüft der Verwalter Sacheinlagen regelmäßig auf ihre Werthaltigkeit.
Wer bei der Gründung falsche Angaben macht, haftet zusätzlich mit den Geschäftsführern gesamtschuldnerisch für fehlende Einzahlungen und Schäden (§ 9a GmbHG). Eine vorsichtige Bewertung ist deshalb im eigenen Interesse. Liegt der Wert über dem Nennbetrag, kann der Mehrwert als Agio in die Kapitalrücklage gebucht werden.
Mischform: Bar und Sache kombinieren
Ein Gesellschafter kann seine Einlage teils in Geld und teils in Sachen leisten, und verschiedene Gesellschafter können unterschiedliche Einlageformen wählen. Für die Anmeldung zählt: Die Geldeinlagen und der Gesamtnennbetrag der Sacheinlagen müssen zusammen mindestens 12.500 € ergeben (§ 7 Abs. 2 Satz 2 GmbHG). Auf jeden Geldanteil ist ein Viertel einzuzahlen.
Bringt ein Gründer etwa ein Fahrzeug im Wert von 15.000 € ein und ein anderer zahlt auf seinen Anteil von 10.000 € ein Viertel, also 2.500 €, sind zusammen 17.500 € erreicht. Die Anmeldung ist möglich.
Kosten der Sachgründung
Die Notargebühren unterscheiden sich nicht grundsätzlich von einer Bargründung mit individueller Satzung, der Geschäftswert ist das Stammkapital. Mehr Aufwand entsteht durch längere Verträge und zusätzliche Urkunden, etwa einen Einbringungsvertrag. Das Registergericht berechnet für die Eintragung 360 € statt 225 € (GV 2101 HRegGebV), plus ein Drittel davon für den Abruf, zusammen 480 €.
Hinzu kommen Kosten für Bewertung und Beratung. Bei einem einzelnen Fahrzeug sind sie gering, bei der Einbringung eines Unternehmens können Gutachten und steuerliche Beratung schnell mehrere tausend Euro kosten. Ob sich das lohnt, hängt davon ab, wie viel Liquidität die Gründer schonen wollen.
Einbringung eines Einzelunternehmens
Der wichtigste Anwendungsfall ist der Wechsel vom Einzelunternehmen in die GmbH. Statt das Stammkapital in Geld aufzubringen, bringt der Unternehmer seinen gesamten Betrieb mit Kundenstamm, Inventar und Verträgen ein. Im Sachgründungsbericht sind die Jahresergebnisse der beiden letzten Geschäftsjahre anzugeben, als Wertnachweis dient meist eine Einbringungsbilanz.
Steuerlich ermöglicht § 20 UmwStG eine Einbringung zu Buchwerten, wenn ein ganzer Betrieb mit allen wesentlichen Betriebsgrundlagen gegen neue Anteile eingebracht wird. Die stillen Reserven werden dann nicht sofort besteuert. Für sieben Jahre gilt eine Sperrfrist: Werden die Anteile in dieser Zeit verkauft, kommt es anteilig zu einer Nachversteuerung (§ 22 UmwStG).
Gemischte Sacheinlage
Häufig ist ein Gegenstand mehr wert, als der Gesellschafter als Einlage leisten will. Dann kann eine gemischte Sacheinlage vereinbart werden: Ein Teil des Werts wird auf die Einlage angerechnet, für den Rest zahlt die GmbH eine Vergütung, etwa einen Kaufpreis oder eine Darlehensforderung des Gesellschafters. Bringt ein Gründer eine Maschine im Wert von 40.000 € ein und übernimmt einen Anteil von 25.000 €, kann er für die übrigen 15.000 € eine Forderung gegen die GmbH erhalten.
Auch das muss im Gesellschaftsvertrag offengelegt werden, einschließlich der Vergütung. Der Sachgründungsbericht muss zeigen, dass der Gegenstand mindestens den Nennbetrag plus die Vergütung wert ist. Andernfalls haftet der Gesellschafter für die Differenz, und die Vergütung kann als verbotene Leistung an ihn zurückgefordert werden.
Checkliste für die Sachgründung
Erstens: Gegenstand exakt beschreiben, bei Fahrzeugen mit Identifizierungsnummer, bei Maschinen mit Seriennummer. Zweitens: Wert belegen, mit Gutachten, Rechnungen oder Marktvergleichen. Drittens: Festsetzung im Gesellschaftsvertrag mit Nennbetrag des Anteils. Viertens: Sachgründungsbericht von allen Gesellschaftern unterschreiben lassen.
Fünftens: Übertragung vor der Anmeldung vollziehen und dokumentieren, etwa durch einen Einbringungsvertrag mit Übergabeprotokoll. Sechstens: Prüfen, ob Rechte Dritter bestehen, etwa Sicherungseigentum einer Bank an einem finanzierten Fahrzeug. Ein belasteter Gegenstand ist für die GmbH weniger wert und kann zur Differenzhaftung führen.
Häufige Fragen
Kann ich mein Auto als Stammkapital einbringen?
Ja, bei der GmbH. Es muss im Gesellschaftsvertrag mit Nennbetrag festgesetzt, im Sachgründungsbericht bewertet und vor der Anmeldung übertragen werden. Bei der UG geht das nicht.
Wer bewertet die Sacheinlage?
Zunächst die Gesellschafter selbst im Sachgründungsbericht, gestützt auf Belege. Das Registergericht prüft auf nicht unwesentliche Überbewertung und kann ein Gutachten verlangen.
Was passiert, wenn die Sache weniger wert ist?
Der Gesellschafter muss die Differenz in Geld nachzahlen (§ 9 GmbHG). Der Anspruch verjährt zehn Jahre nach der Eintragung.
Ist eine Sachgründung mit Musterprotokoll möglich?
Nein. Das Musterprotokoll sieht nur Bareinlagen vor. Eine Sachgründung braucht immer einen individuellen Gesellschaftsvertrag.
Kann ich ein geleastes Fahrzeug einbringen?
Nein, denn es gehört der Leasinggesellschaft. Einbringen kannst du nur Gegenstände, über die du verfügen kannst. Die Leasingrechte selbst können allenfalls übertragen werden, wenn der Leasinggeber zustimmt.
Muss ich bei einer Sachgründung Umsatzsteuer zahlen?
Die Einbringung einzelner Gegenstände kann umsatzsteuerbar sein. Die Einbringung eines ganzen Unternehmens ist als Geschäftsveräußerung im Ganzen nicht steuerbar (§ 1 Abs. 1a UStG).
Redaktion und Prüfung
Recherchiert und vor Veröffentlichung von Hand geprüft von der Redaktion GmbH-Stammkapital.de. Alle Beträge, Fristen und Gebühren haben wir mit dem Gesetzestext auf gesetze-im-internet.de abgeglichen (Stand 14.10.2026), Beispiele mit dem Rechenkern unserer Rechner nachgerechnet. Keine Rechts- oder Steuerberatung. Fehler gefunden? Schreib uns.